Vos parents vous proposent de verser une somme sur votre Compte Épargne Logement pour vous aider à préparer un achat immobilier. L’intention est généreuse, mais une question se pose vite : s’agit-il d’un don, d’une avance ou d’un prêt que vous devrez rembourser ? Sans écrit, cette zone grise peut créer un malentendu familial ou compliquer votre dossier bancaire. Tracer chaque versement sur votre CEL en notant le montant, la date, l’auteur et la nature de la somme suffit souvent à sécuriser l’opération. Ce guide vous explique pas à pas comment formaliser ces apports sans transformer un geste familial en source de tension.
Réponse directe : Pour tracer un apport familial reçu sur votre CEL, privilégiez un virement nominatif, conservez les relevés bancaires correspondants et formalisez par écrit la nature de la somme (don ou prêt) en précisant le montant, la date, l’identité du verseur et l’intention. Cet écrit, discuté en amont avec vos proches, prévient à la fois les contestations familiales et les demandes de justificatifs de votre banque.
Le CEL : fonctionnement et place des apports familiaux
Le Compte Épargne Logement est un produit d’épargne réglementé destiné à préparer un projet immobilier. Vous y versez de l’argent, il produit des intérêts, et vous pouvez ensuite demander un Prêt Épargne Logement à des conditions encadrées. Selon la fiche officielle du CEL sur economie.gouv.fr, le plafond de dépôt est fixé à 15 300 euros hors intérêts capitalisés, pour un taux de rémunération de 1,25 % à partir du 1er août 2026. Ces repères officiels encadrent la façon dont le compte peut être alimenté.
Pour comprendre concrètement comment ce produit s’utilise au quotidien, vous pouvez consulter la présentation du caisse-epargne.fr, qui détaille les modalités commerciales d’un CEL. Au-delà de ces aspects, une question revient souvent : vos parents, grands-parents ou un autre proche peuvent-ils directement verser de l’argent sur votre CEL ?
Un proche peut-il alimenter votre CEL ?
La réglementation bancaire encadre strictement les mouvements sur les livrets réglementés. D’après une note d’ABE Infoservice sur l’alimentation des livrets d’épargne, les opérations sur ce type de compte sont régies par la décision n°69-02 du 8 mai 1969, qui limite les versements et virements au titulaire du compte. Autrement dit, un proche ne peut généralement pas virer directement de l’argent sur votre CEL depuis son propre compte.
En pratique, l’apport familial transite donc d’abord par votre compte à vue, puis vous l’affectez vous-même à votre CEL. Cette étape intermédiaire n’est pas un détail : elle laisse une trace bancaire claire du passage de l’argent de votre proche vers vous, puis de vous vers votre épargne logement. C’est précisément cette trace qui va servir de point de départ à la documentation.
Pourquoi tracer les sommes versées sur un CEL familial
Un versement familial non documenté crée une double ambiguïté : juridique d’un côté, familiale de l’autre. Tant que tout va bien, personne ne pose la question. Mais en cas de désaccord, de séparation, de succession ou simplement de dossier de prêt, l’absence d’écrit laisse chacun libre d’interpréter la somme à sa manière. Ce qui était évident pour vous ne l’est pas forcément pour un frère, une sœur ou un conjoint.
Don ou prêt : des conséquences très différentes
Un don transfère définitivement l’argent dans votre patrimoine : vous n’avez rien à rembourser. Un prêt familial, lui, suppose une restitution, même sans intérêts. Un simple apport peut recouvrir l’un ou l’autre selon ce qui a été convenu. Fiscalement, un don de somme d’argent entre proches relève d’un cadre spécifique. D’après un article de La Finance Pour Tous sur la déclaration des dons familiaux, les dons de sommes d’argent doivent être déclarés en ligne sur impots.gouv.fr dès janvier 2026, en remplacement de l’ancien formulaire papier Cerfa 2735. Les règles applicables sont distinctes de celles qui encadrent les prêts entre proches.
Faute d’écrit, l’administration fiscale, un juge ou votre banque peuvent requalifier la somme différemment de ce que vous aviez imaginé. Un versement que vous considériez comme un don peut être présenté comme un prêt par un héritier, et inversement.
Un impact direct sur le dossier bancaire
Quand vous demandez un Prêt Épargne Logement ou un prêt immobilier classique, la banque analyse l’origine des fonds qui composent votre apport personnel. Un virement familial non expliqué peut déclencher des questions, voire ralentir le dossier. À l’inverse, un versement accompagné d’un écrit clair (attestation de don ou reconnaissance de dette) rassure l’établissement prêteur, qui comprend immédiatement d’où vient l’argent et à quel titre il figure sur votre CEL.
Vigilance sur la requalification : en l’absence d’écrit, une somme versée par un proche peut être requalifiée en don, en prêt ou en avance sur succession selon le contexte, avec des conséquences patrimoniales et fiscales que vous n’aviez peut-être pas anticipées.
Comment documenter les versements de la famille concrètement
Documenter un apport familial ne demande pas de montage juridique complexe. Trois réflexes suffisent dans la plupart des situations : privilégier des mouvements bancaires traçables, conserver les justificatifs, et formaliser par écrit la nature de chaque somme.
- Privilégier le virement bancaire nominatif
Demandez à votre proche d’effectuer un virement depuis son compte vers le vôtre, en indiquant son nom et un libellé clair (par exemple « aide achat immobilier »). Évitez les remises d’espèces, beaucoup plus difficiles à retracer ensuite.
- Conserver les relevés bancaires
Classez les relevés qui montrent l’entrée de la somme sur votre compte à vue, puis son transfert vers votre CEL. Ces documents constituent la preuve objective du mouvement de fonds.
- Formaliser la nature de la somme par écrit
Rédigez, avec votre proche, un document précisant s’il s’agit d’un don ou d’un prêt. Pour un don familial de somme d’argent, pensez à vous renseigner sur les obligations déclaratives en vigueur. Pour un prêt, une reconnaissance de dette signée précise les modalités de remboursement.
- Noter chaque versement dans un suivi dédié
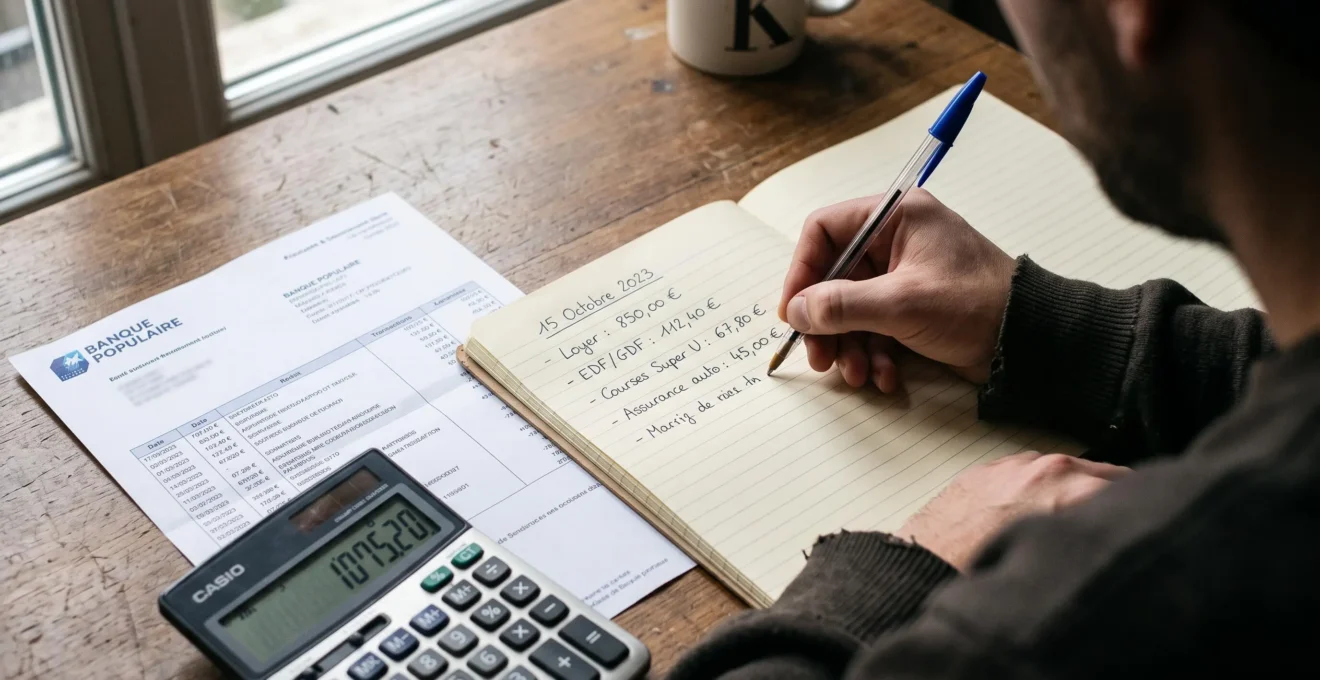
Tenez un simple tableau ou cahier avec, pour chaque opération : montant, date, auteur du versement, nature (don ou prêt) et éventuelle contrepartie prévue.
Les mentions essentielles à consigner
Qu’il s’agisse d’une attestation de don ou d’une reconnaissance de dette, certaines informations reviennent systématiquement. Les noter dès le premier versement évite d’avoir à reconstituer l’historique plusieurs années plus tard, souvent dans un contexte moins serein.
- montant exact de la somme versée, en chiffres et en lettres ;
- date du versement, correspondant à l’opération bancaire ;
- identité complète du verseur et du bénéficiaire (nom, prénom, lien de parenté) ;
- nature de la somme : don ou prêt, en toutes lettres ;
- destination connue de l’argent (alimentation d’un CEL en vue d’un projet immobilier, par exemple) ;
- modalités de remboursement s’il s’agit d’un prêt (échéancier, absence d’intérêts, etc.).
Un écrit simple suffit souvent : pour une attestation de don ou une reconnaissance de dette entre proches, un document daté et signé par les deux parties constitue déjà une base utile. Pour les sommes importantes ou les situations familiales complexes (famille recomposée, plusieurs enfants, succession anticipée), l’appui d’un notaire sécurise davantage l’opération.
Les bonnes pratiques pour prévenir les conflits familiaux
La crainte la plus fréquente, quand on parle de « formaliser » un versement familial, est de blesser le proche qui donne. En réalité, c’est souvent l’absence d’écrit qui finit par créer des tensions, plusieurs années après, quand les souvenirs divergent. Aborder le sujet en amont, posément, évite ce scénario.
Clarifier la nature de la somme avant tout versement
La discussion la plus utile a lieu avant le virement, pas après. Posez clairement la question à votre proche : « Est-ce que tu considères que c’est un don définitif, ou une avance que tu souhaites récupérer un jour ? » Cette formulation respecte l’intention de celui qui donne tout en évitant les non-dits. Si plusieurs enfants ou héritiers sont concernés, évoquer la cohérence des aides reçues entre chacun prévient les comparaisons douloureuses au moment d’une succession.
Cas pratique
Imaginons que vos parents vous versent 8 000 euros pour alimenter votre CEL, en vue d’un achat immobilier. Vous considérez cette somme comme un coup de pouce définitif, mais rien n’est écrit. Trois ans plus tard, au moment du règlement d’une succession, votre frère estime qu’il s’agissait d’une avance et demande à ce que la somme soit prise en compte dans le partage. Faute d’écrit, la discussion devient conflictuelle. Avec une simple attestation précisant « don de 8 000 euros à notre fils en vue de son projet immobilier, à titre définitif », la question aurait été tranchée dès le départ.
Impliquer les proches dans le suivi
Partager régulièrement avec votre proche l’évolution de votre épargne et de votre projet immobilier n’est pas une obligation, mais c’est souvent apprécié. Celui qui a aidé voit concrètement à quoi sert son geste. Cette transparence est aussi une forme de reconnaissance, et elle évite que l’écrit soit perçu comme un acte de méfiance.
CEL et apport familial : les questions fréquentes
Voici les interrogations qui reviennent le plus souvent quand un proche souhaite contribuer à votre CEL. Les réponses restent générales : pour une situation patrimoniale particulière, un notaire ou un conseiller fiscal reste l’interlocuteur le mieux placé.
Un membre de ma famille peut-il verser directement de l’argent sur mon CEL ?
La réglementation bancaire restreint les mouvements sur les livrets réglementés aux opérations du titulaire. En pratique, votre proche vous transfère la somme sur votre compte à vue, puis vous l’affectez vous-même à votre CEL. Cela laisse une trace claire du cheminement de l’argent.
Comment distinguer clairement un don familial d’un prêt ?
La différence se formalise par écrit. Un don donne lieu à une attestation précisant le caractère définitif de la somme. Un prêt se matérialise par une reconnaissance de dette signée, mentionnant les modalités de remboursement. L’intention doit être clarifiée avec votre proche avant le versement.
Faut-il déclarer un don familial reçu sur son CEL ?
Les dons familiaux de sommes d’argent font l’objet d’obligations déclaratives spécifiques. Les démarches passent désormais par une déclaration en ligne sur impots.gouv.fr. Renseignez-vous sur les règles en vigueur au moment du versement, car les montants et conditions peuvent évoluer.
Que risque-t-on si la nature des sommes n’est pas documentée ?
Sans écrit, la somme peut être interprétée différemment en cas de litige familial, de divorce ou de succession. La banque peut aussi demander des justificatifs lors de l’instruction d’un prêt immobilier. L’absence de trace écrite n’empêche pas forcément l’opération, mais elle complique systématiquement les discussions ultérieures.
Un notaire est-il obligatoire pour formaliser un don familial ?
Pour un don de somme d’argent entre proches, un écrit sous seing privé peut suffire dans beaucoup de situations courantes. Pour des montants importants, des situations familiales complexes ou une anticipation de succession, l’intervention d’un notaire sécurise l’opération et clarifie la place du don dans le patrimoine familial.
Documenter un apport familial sur votre CEL demande peu de temps mais apporte beaucoup de clarté. Un virement nominatif, un relevé conservé et un écrit précisant la nature de la somme suffisent, dans la plupart des cas, à sécuriser votre épargne et à préserver la sérénité des échanges avec vos proches. Avant de passer à l’étape suivante, celle de la demande de prêt immobilier, prenez le temps de vous familiariser avec les pièges à éviter pour les primo-accédants : cette lecture complémentaire vous aidera à aborder votre projet avec les bons réflexes.